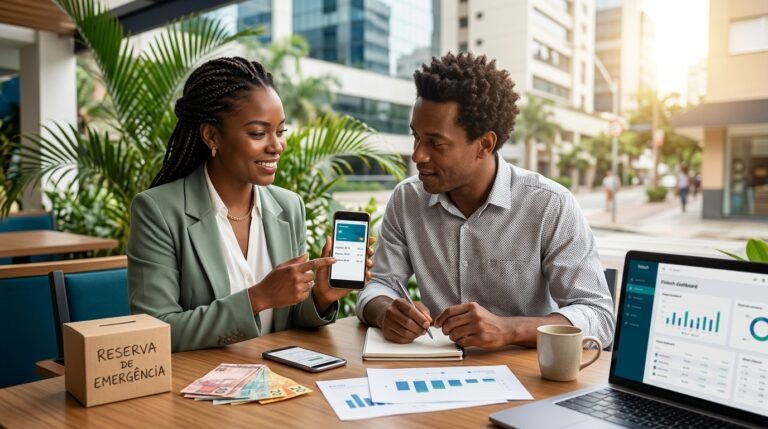
Quando a renda é apertada, falar em uma reserva equivalente a vários meses de despesas pode parecer impossível.
Mas a reserva de emergência não precisa começar grande.
Ela começa quando você consegue separar algum dinheiro para um problema que ainda não aconteceu.
O que é uma reserva de emergência?
É um dinheiro destinado a situações inesperadas.
Por exemplo:
- perda temporária de renda;
- problema de saúde;
- conserto urgente;
- despesa inesperada;
- necessidade familiar.
Ela não deveria ser usada para compras planejadas ou gastos cotidianos.
Quem ganha pouco também precisa de reserva?
Sim.
Na verdade, uma emergência pode ser ainda mais difícil para quem possui pouca margem no orçamento.
Sem reserva, um imprevisto pode acabar virando:
- empréstimo;
- parcelamento;
- rotativo do cartão;
- cheque especial;
- atraso de contas.
A reserva funciona como uma primeira camada de proteção.
Comece pequeno
Não espere conseguir guardar centenas de reais.
Se o orçamento permitir, comece com:
R$ 10;
R$ 20;
R$ 50.
O valor precisa caber na realidade da pessoa.
O objetivo inicial é criar consistência.
Depois, quando houver aumento de renda, redução de dívida ou dinheiro extra, a reserva pode crescer.
A primeira meta não precisa ser “seis meses”
Uma meta de vários meses de despesas pode ser adequada para determinadas situações, mas ela não precisa ser o primeiro degrau.
Pense em etapas:
Meta 1: ter algum dinheiro separado.
Meta 2: cobrir uma pequena emergência.
Meta 3: acumular uma parcela relevante das despesas mensais.
Meta 4: ampliar a reserva conforme a estabilidade financeira aumenta.
Isso torna o objetivo menos distante.
Onde guardar?
O dinheiro da reserva precisa priorizar:
segurança e liquidez.
Entre as alternativas que podem ser analisadas estão:
- CDB com liquidez diária;
- Tesouro Selic;
- conta remunerada, conforme suas características;
- poupança.
A escolha deve considerar as condições do produto.
Não adianta buscar rendimento maior se o dinheiro fica inacessível justamente quando surge uma emergência.
Reserva não é investimento para correr risco
O objetivo da reserva é proteção.
Por isso, ela não deve ser montada pensando em:
“quanto posso ganhar?”
A primeira pergunta é:
“consigo acessar o dinheiro quando precisar?”
Separe a reserva do dinheiro do mês
Misturar reserva e dinheiro para despesas cotidianas dificulta o controle.
Se possível, mantenha a reserva em um espaço separado.
Pode ser:
- outra conta;
- uma aplicação específica;
- uma carteira ou ferramenta de organização financeira.
A separação cria uma barreira psicológica contra gastos por impulso.
Automatize quando puder
Se o banco ou aplicativo permitir transferência automática, você pode programar um pequeno valor após receber a renda.
Por exemplo:
R$ 20 por mês.
Em 12 meses, seriam R$ 240, sem contar eventual rendimento.
O valor parece pequeno.
Mas representa uma reserva que não existia antes.
Dinheiro extra pode acelerar
Uma renda eventual pode receber uma regra simples.
Por exemplo:
“sempre que receber dinheiro extraordinário, uma parte vai para a reserva.”
Pode ser:
- 10%;
- 20%;
- 50%;
- ou outro valor compatível com a situação.
Não existe porcentagem universal.
E se eu tiver dívidas?
A situação precisa ser analisada.
Dívidas com juros elevados podem consumir mais dinheiro do que a reserva consegue render.
Nesse caso, pode fazer sentido construir primeiro uma pequena reserva para evitar novos empréstimos e, paralelamente, atacar a dívida mais cara.
A estratégia precisa considerar o orçamento completo.
Não use a reserva para despesas previsíveis
Material escolar, IPVA, presentes e manutenção anual do carro são despesas que podem ser planejadas.
Se você sabe que a despesa acontecerá, crie outra categoria para ela.
Reserva de emergência é para o que é imprevisto, não simplesmente para qualquer gasto que você não colocou no orçamento.
Como saber se a reserva está crescendo?
Acompanhe mensalmente:
- saldo inicial;
- valor depositado;
- rendimento;
- saldo final.
Mais importante que comparar sua reserva com a de outras pessoas é verificar se ela está evoluindo em relação ao seu próprio ponto de partida.
Uma estratégia para começar hoje
Se você ainda não tem reserva:
Passo 1: defina um valor pequeno.
Passo 2: separe-o assim que receber.
Passo 3: mantenha o dinheiro fora da conta de gastos cotidianos.
Passo 4: repita todos os meses.
Passo 5: aumente o valor quando sua renda permitir.
Conclusão
Quem ganha pouco não precisa esperar sobrar muito dinheiro para começar uma reserva de emergência.
Pode começar pequeno.
R$ 10.
R$ 20.
R$ 50.
O importante é que o valor seja compatível com o orçamento e tenha uma finalidade clara.
Com o tempo, uma pequena reserva pode evitar que uma emergência vire uma nova dívida.
A meta não é construir uma grande quantia imediatamente.
É criar uma primeira camada de proteção financeira e ampliá-la conforme as condições permitirem.
Perguntas frequentes
Quanto guardar ganhando pouco?
O máximo que seja sustentável sem comprometer necessidades básicas. Um valor pequeno e recorrente pode ser um começo.
Onde guardar a reserva?
Em uma opção com segurança e liquidez adequadas, como determinadas modalidades de CDB, Tesouro Selic, conta remunerada ou poupança.
Posso guardar R$ 10 por mês?
Se esse valor couber no orçamento, sim. O objetivo inicial é começar.
Reserva de emergência pode ficar na poupança?
Pode, embora seja importante comparar características, rendimento e alternativas disponíveis.
Posso investir a reserva em ações?
Não é o objetivo. A reserva deve priorizar estabilidade e acesso aos recursos.
Devo quitar dívidas antes de montar reserva?
Depende dos juros e da situação. Uma pequena reserva pode ajudar a evitar novos empréstimos, enquanto dívidas caras podem exigir prioridade.
Conta remunerada é reserva de emergência?
Pode cumprir essa função dependendo de suas características, liquidez, remuneração e estrutura.